Panamá: buscador de empresas y directivos
Busque las sociedades y los directivos inscritos en el Registro Público de Panamá, y lea cómo funciona el registro: qué inscribe, qué es público y qué mantiene reservado la ley.
1.149.928 empresas y 1.246.093 administradores de Panamá, según los datos del Registro Público de Panamá. Última inscripción recibida: 12 de noviembre de 2026.
La búsqueda por nombre es gratuita. Los documentos se pagan de uno en uno; no es necesaria ninguna suscripción.
Documentos de empresas de Panamá
Busque la empresa, o abra un documento de la lista y elija allí la empresa. Cada página de documento explica qué contiene y muestra el precio y el plazo de entrega antes del pago, con páginas de un ejemplo real cuando lo tenemos.
- Informe Certificado de Sociedad de Panamá
Informe certificado de sociedad panameña en PDF. Entrega habitual en un día hábil.
PDF electrónico por correo electrónico, en 1 día laborable99 €Ver detalles - Certificado Histórico de Sociedad de Panamá
Certificado histórico de sociedad panameña en PDF, con firma digital del Registro. Entrega en un día hábil.
PDF electrónico por correo electrónico, en 1 día laborable150 €Ver detalles
Dato Capital es una empresa privada; no es el Registro Público de Panamá. Un certificado o una copia es un documento del registro que obtenemos para usted; un informe lo elabora Dato Capital a partir de los datos del registro.
La información de las sociedades de Panamá de un vistazo
Cada sociedad tiene su propio folio en el Registro Público de Panamá, y el número de folio es su número de registro (números de sociedad).1114 El Registro es público y puede ser consultado libremente por cualquier persona, artículo 1755 del Código Civil.1
- Público: el nombre, el tipo, la fecha de inscripción y el estatus; el pacto social (objeto, capital, domicilio, duración); los directores, los dignatarios y el agente residente; los suscriptores de una sociedad anónima; los socios de una sociedad de responsabilidad limitada; el consejo de una fundación (qué es público).1346
- No público: los accionistas posteriores de una sociedad anónima, los beneficiarios finales, los beneficiarios de una fundación (salvo que el acta fundacional los nombre) y los registros contables. Las sociedades privadas ordinarias no están obligadas a presentar cuentas anuales en el Registro Público; los bancos publican estados financieros auditados según su propia ley, y una sociedad anónima extranjera presenta su último balance una sola vez, para inscribirse (accionistas, beneficiarios finales, cuentas anuales).3691123
- Cambios: cada cambio, como nuevos directores o una reforma del pacto social, se inscribe en el folio a partir de una escritura pública, una sentencia o auto ejecutoriado u otro documento auténtico expresamente determinado por la ley para este efecto (inscripciones).13
- Documentos: el Registro Público expide certificaciones sobre las sociedades que inscribe, y los notarios expiden copias autenticadas de las escrituras; ambas pueden apostillarse para su uso en los demás Estados del Convenio de La Haya sobre la Apostilla. Una sociedad morosa en el pago de su tasa anual no obtiene certificaciones, salvo para una autoridad o para un tercero que la necesite para hacer valer sus derechos (documentos y certificaciones).1921
- Situación: el Registro Público suspende a una sociedad que lleva más de 90 días sin agente residente o que no ha pagado su tasa anual durante tres años consecutivos, y desde 2019 el folio muestra el estatus "suspendido". En febrero y marzo de 2026 disolvió 206.112 personas jurídicas a las que se había colocado en 2016 la marginal de disolución por impago de la tasa anual (situación de la sociedad).10141928
El Registro Público de Panamá
Las sociedades de Panamá se inscriben en el Registro Mercantil, una de las cuatro secciones del Registro Público junto con la de la propiedad, la de hipotecas y la de personas, artículo 1754 del Código Civil, modificado por la Ley 43 de 1925.1 Las fundaciones de interés privado tienen una sección propia, artículo 33 de la Ley 25 de 1995.6
Solo pueden inscribirse los títulos que consten de escritura pública, de sentencia o auto ejecutoriado o de otro documento auténtico expresamente determinado por la ley para este efecto, artículo 1756.1 Un título sujeto a inscripción no perjudica a terceros sino desde la fecha de su presentación en el Registro, artículo 1761.1 El registrador califica la legalidad de cada título, artículo 1795.1
La búsqueda de esta página abarca 1.149.928 sociedades del registro de Panamá. La inscripción más reciente que tenemos es del 12 de noviembre de 2026.
Historia
Las normas del Registro están en el Código Civil de 1916, vigente desde el 1 de julio de 1917.1 El Registro Público es una entidad autónoma del Estado, con personalidad jurídica y presupuesto propios, creada por la Ley 3 de 1999, artículo 1.2 Antes de esa ley era una dependencia del Ministerio de Gobierno y Justicia, artículo 20.2
Tipos de sociedad
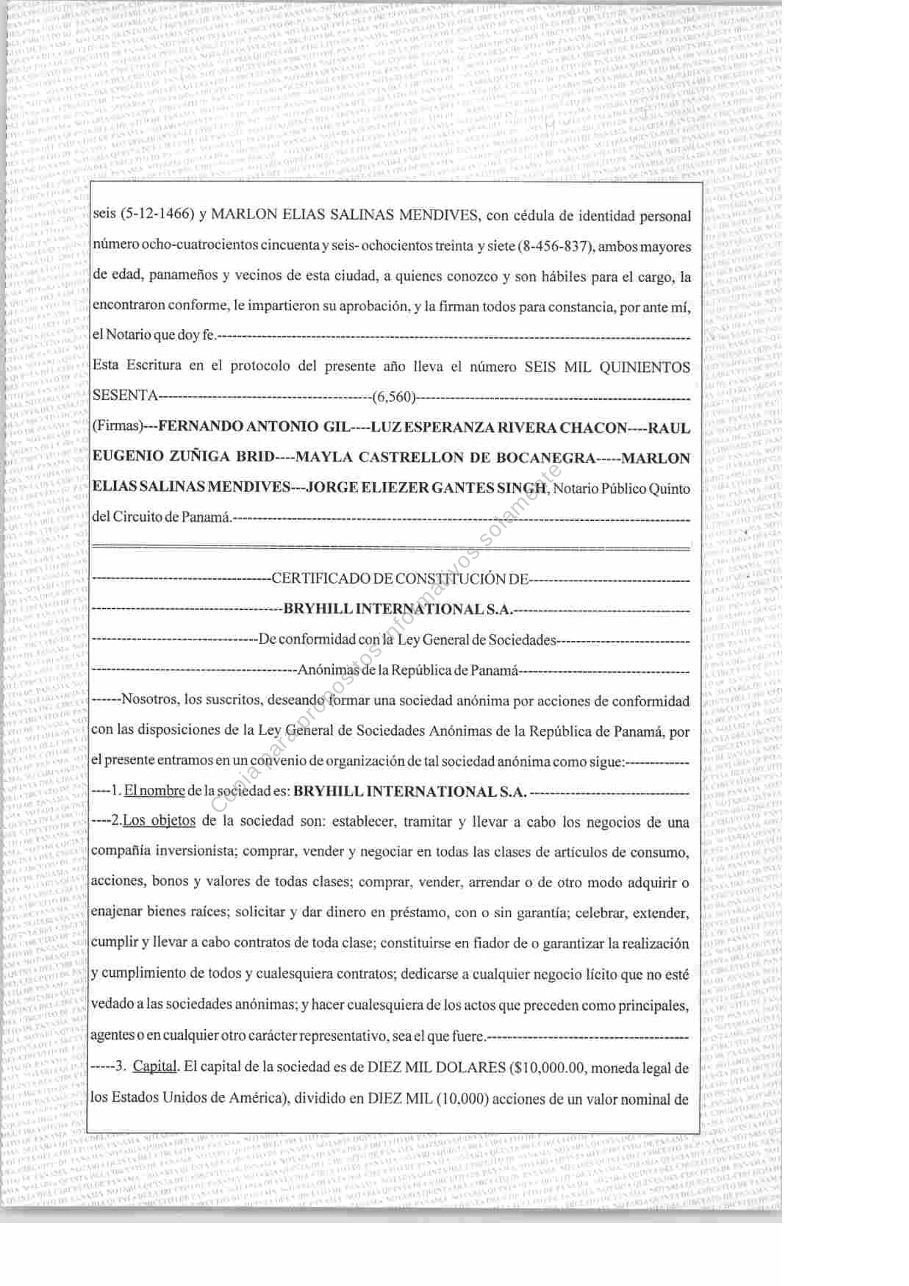
Sociedad anónima (S.A.)
La sociedad anónima se rige por la Ley 32 de 1927, vigente desde el 1 de abril de 1927.3 Dos o más personas mayores de edad, de cualquier nacionalidad, domiciliadas o no en Panamá, pueden constituirla para cualquier objeto lícito, artículo 1. El manual de calificación del Registro Público también admite personas jurídicas como suscriptores del pacto social, con sus datos de inscripción y la persona que las representa.22 La denominación debe indicar que es una sociedad anónima y puede expresarse en cualquier idioma, artículo 2. La ley no fija un capital mínimo: el pacto social indica el capital y el número y el valor de las acciones, artículo 2. El accionista solo responde ante los acreedores hasta la cantidad que adeude a cuenta de sus acciones, artículo 39.3
Sociedad de responsabilidad limitada (S. de R.L.)
La sociedad de responsabilidad limitada se rige por la Ley 4 de 2009.4 Dos o más personas naturales o jurídicas pueden constituirla, artículo 4. La denominación termina en "Sociedad de Responsabilidad Limitada" o "S. de R.L.", artículo 1. La responsabilidad de cada socio está limitada al monto de su participación hecha o prometida, artículo 25. La Ley 4 de 2009 derogó la Ley 24 de 1966, artículo 52.4 La ley de 1966 admitía de dos a veinte socios y un capital de 2.000 PAB a 500.000 PAB, artículos 4 y 5.5
Fundación de interés privado
La fundación de interés privado se rige por la Ley 25 de 1995.6 Una o más personas naturales o jurídicas pueden crearla, artículo 1. No puede perseguir fines de lucro, pero puede realizar actos de comercio de manera no habitual, artículo 3. La denominación incluye la palabra "fundación" y el patrimonio inicial es de al menos 10.000 PAB, artículo 5. La fundación adquiere personalidad jurídica con la inscripción de su acta fundacional, artículo 9.6
Sociedad de emprendimiento
La sociedad de emprendimiento se creó para las micro y pequeñas empresas por la Ley 186 de 2020, vigente al año de su promulgación, artículos 1, 3 y 50.7 Desde la entrada en vigor de la Ley 451 de 2024, seis meses después del 31 de octubre de 2024, la forman de dos a diez personas mayores de edad, residentes permanentes en Panamá, artículo 5 modificado.8 El capital mínimo es de 500 PAB y la responsabilidad de los socios se limita a su aportación, artículos 6 y 13. El agente residente es opcional, artículo 7.7
Sociedades extranjeras
Una sociedad anónima extranjera puede tener oficinas y hacer negocios en Panamá después de presentar sus documentos al Registro Mercantil para su inscripción, artículo 90 de la Ley 32 de 1927. Entre los documentos exigidos están la escritura de protocolización del pacto social; una copia de su último balance, con una declaración de la parte del capital social que utiliza o se propone utilizar en negocios en Panamá; y un certificado de estar constituida y autorizada con arreglo a las leyes de su país.3
Números de sociedad
Cada persona jurídica tiene su propio folio mercantil en el Registro Público, en el que se anota su estatus, artículo 3 del Decreto Ejecutivo 905 de 2019.14 El número de folio es el número de registro de la sociedad: la ley de beneficiarios finales identifica a cada persona jurídica por su nombre, su número de folio y su fecha de inscripción, artículo 10 de la Ley 129 de 2020.11
El número fiscal es el Registro Único de Contribuyente de la Dirección General de Ingresos. La declaración anual del agente residente enumera cada sociedad con su nombre y este número, artículo 3 de la Ley 52 de 2016.9 En una sociedad de emprendimiento el número fiscal se genera de forma automática a partir del folio, artículo 11 de la Ley 186 de 2020.7
Qué es público
La tabla describe la información que normalmente puede obtenerse del Registro Público. La base legal indica la ley y su año; el año de una ley no indica desde cuándo un dato es público.
Desplace la tabla hacia los lados para ver todas las columnas.
| Dato | Público | Base legal |
|---|---|---|
| Nombre, tipo, fecha de inscripción | Sí | Código Civil (1916) arts. 1753 y 17551 |
| Pacto social: objeto, capital, domicilio, duración | Sí | Ley 32 de 1927 arts. 2 y 63 |
| Directores, dignatarios, agente residente | Sí | Ley 32 de 1927 arts. 2 y 633 |
| Poderes | Sí | Código Civil (1916) art. 17531 |
| Suscriptores de una sociedad anónima | Sí | Ley 32 de 1927 art. 23 |
| Accionistas posteriores de una sociedad anónima | No figuran en el registro público (constan en el registro que lleva la sociedad) | Ley 32 de 1927 art. 363 |
| Socios de una sociedad de responsabilidad limitada | Sí | Ley 4 de 2009 arts. 5, 11 y 264; antes de 2009, Ley 24 de 1966 art. 145 |
| Consejo de fundación | Sí | Ley 25 de 1995 art. 56 |
| Beneficiarios de una fundación | No se exigen en el registro: el acta fundacional solo debe indicar la forma de designarlos | Ley 25 de 1995 art. 56 |
| Beneficiarios finales | Sin acceso público; acceso para las autoridades competentes | Ley 129 de 2020 arts. 8 y 1411 |
| Cuentas anuales | No las presentan las sociedades privadas ordinarias; los bancos tienen sus propias normas; una sociedad anónima extranjera presenta su último balance una sola vez, para inscribirse (cuentas anuales) | Ley 32 de 1927 art. 903; Ley Bancaria arts. 87–8823 |
| Registros contables | No (los lleva la sociedad donde determinen sus organismos de administración; una copia, o los documentos que exige el reglamento, va al agente residente) | Ley 52 de 2016 arts. 1 y 49 |
| Estatus de suspendido | Sí | Decreto Ejecutivo 905 de 2019 arts. 1 y 314 |
La escritura de constitución nombra a los primeros directores, dignatarios, agente residente y suscriptores; cada escritura posterior recoge un cambio. La guía de beneficiarios finales del Gobierno, de diciembre de 2025, indica que el nombre, el tipo, el estatus, el pacto social, la dirección y la lista de directores, dignatarios y socios son accesibles al público en línea, sin costo alguno.18 Los accionistas posteriores de una sociedad anónima, los beneficiarios finales y los registros contables de las sociedades privadas ordinarias se conservan fuera del Registro.
Directores
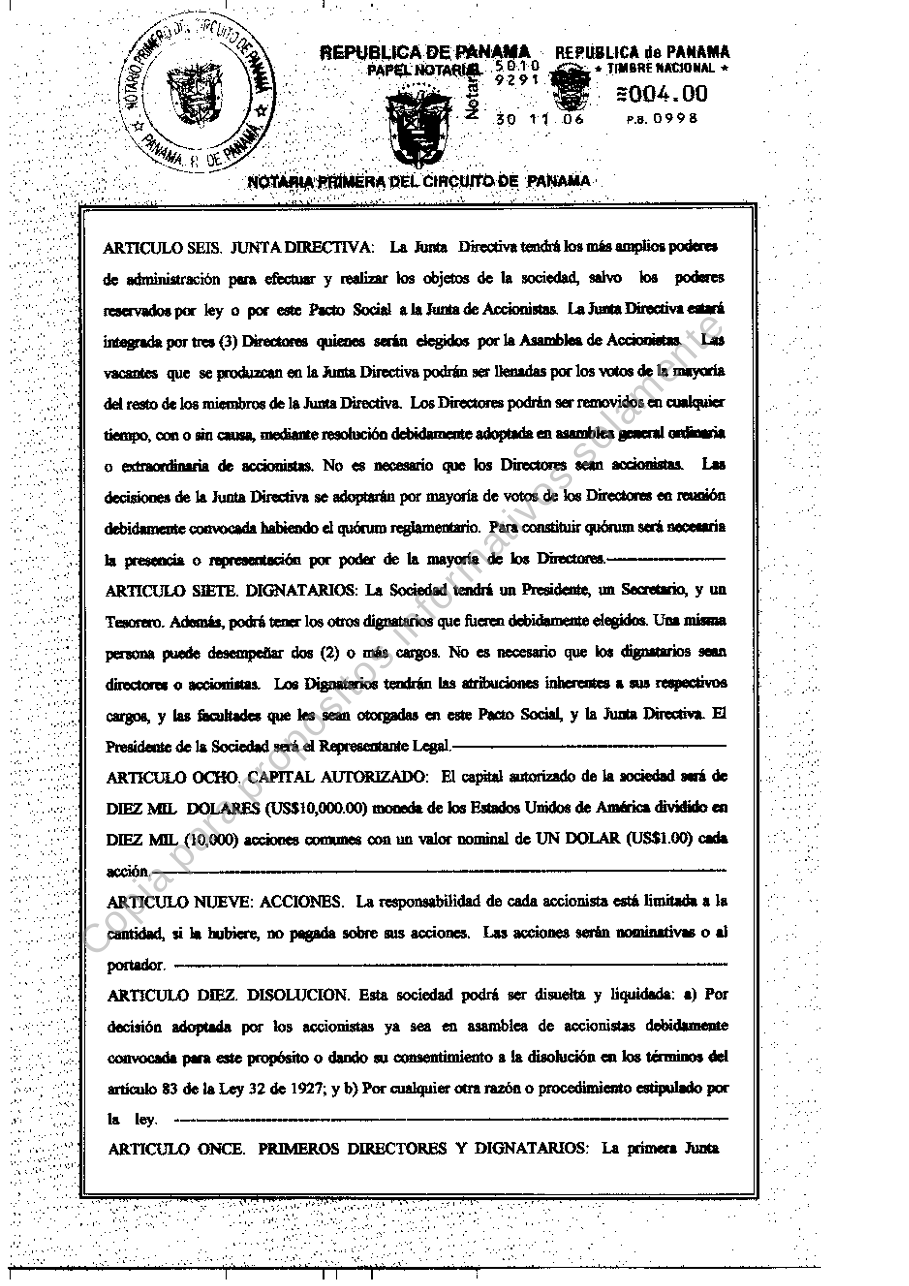
La sociedad anónima la administra una junta directiva de al menos tres miembros, artículo 49 de la Ley 32 de 1927; el artículo habla de mayores de edad. El pacto social indica el número de directores y sus nombres y direcciones, artículo 2. Los directores no tienen que ser accionistas salvo que el pacto social disponga otra cosa, artículo 55.3 El manual de calificación del Registro Público exige tres directores diferentes y admite personas jurídicas como directores, con sus datos de inscripción.22 La junta directiva elige a los dignatarios: un presidente, un secretario y un tesorero, artículo 65.3
El cambio de directores se inscribe por escritura pública, previa inscripción de la personería de los directores que actuaron hasta el cambio, artículo 63 de la Ley 32 de 1927.3 La ley no fija un plazo para inscribirlo; hasta su presentación en el Registro, el cambio no perjudica a terceros, artículo 1761 del Código Civil.1
La administración de la sociedad de responsabilidad limitada corresponde a administradores, personas naturales o jurídicas, socios o no, artículos 5 y 38 de la Ley 4 de 2009.4 La fundación la administra un consejo de fundación de al menos tres miembros, o una persona jurídica, artículo 17 de la Ley 25 de 1995.6
Agente residente
El pacto social de toda sociedad anónima nombra a su agente en Panamá, que según la Ley 32 de 1927 puede ser una persona jurídica, artículo 2.3 En las sociedades de responsabilidad limitada y en las fundaciones el agente debe ser un abogado o una firma de abogados, artículo 5 de la Ley 4 de 2009 y artículo 5 de la Ley 25 de 1995.46 La Ley 129 de 2020 define al agente residente de cualquier persona jurídica como un abogado o una firma de abogados, artículo 2.11 Desde esa ley todo agente residente debe estar registrado en la Superintendencia de Sujetos no Financieros, y a la sociedad cuyo agente no esté registrado se le suspenden los derechos corporativos, artículos 3 y 6.11 También se suspende a la sociedad que lleva más de 90 días sin agente residente, artículo 318-A del Código Fiscal, párrafo 2.10
Beneficiarios finales
La Ley 129 de 2020, de 17 de marzo de 2020, creó el Sistema Privado y Único de Registro de Beneficiarios Finales, administrado por la Superintendencia de Sujetos no Financieros, artículo 7. Por ley es gratuito, privado y de acceso limitado, artículo 8.11 No forma parte del Registro Público.
El beneficiario final es la persona natural que finalmente, directa o indirectamente, posee, controla o ejerce influencia significativa, incluida la que ejerce el control efectivo final sobre una persona jurídica, artículo 4 de la Ley 23 de 2015, modificado por la Ley 254 de 2021.10 La guía del Gobierno de diciembre de 2025 indica que el Decreto Ejecutivo 35 de 2022, que reglamenta la Ley 23 de 2015 para los sujetos obligados no financieros, exige aplicar tres criterios a la vez: la titularidad del 25 % o más de la persona jurídica (la guía da el 10 % o más para el sector financiero); el control por otros medios, como una cadena de sociedades o de representantes; y, solo cuando no se identifique a ninguna persona por esos dos criterios, la persona natural que ocupa el cargo administrativo superior.18 El porcentaje es un criterio, no toda la definición. El reglamento de 2015 había fijado los mismos porcentajes, artículo 8 del Decreto Ejecutivo 363 de 2015.17
El agente residente registra el nombre, el número de folio, la fecha de inscripción, la dirección y la actividad de la sociedad, y de cada beneficiario final el nombre, el documento de identidad, la fecha de nacimiento, la nacionalidad, la dirección y la fecha en que pasó a ser beneficiario final, artículo 10.11 Los datos se registran dentro de los 15 días hábiles siguientes a la constitución o a la designación de un nuevo agente, artículo 11. La sociedad comunica un cambio a su agente dentro de 15 días hábiles, y el agente actualiza el sistema dentro de 5 días hábiles, artículo 12. Los datos se conservan al menos cinco años después de la inscripción de la disolución de la sociedad, artículo 21.11
Quién puede consultarlo hoy
El acceso se limita al agente residente de la sociedad y a dos funcionarios de la Superintendencia, que ponen la información a disposición de las autoridades competentes, artículo 14.11 Por ley es improcedente cualquier acción judicial, administrativa o de otra naturaleza para que otras personas accedan, artículo 9, y el acceso no autorizado se sanciona con una multa de 500.000 PAB, artículo 26.11 El público no tiene acceso. El sistema es privado desde que se dictó la ley en 2020; la Ley 254 de 2021, de 11 de noviembre de 2021, reescribió el artículo sobre el acceso y mantuvo esa regla.11
El agente residente que no registra o no actualiza los datos recibe una multa de 1.000 PAB a 50.000 PAB por cada sociedad, artículo 23, y se suspenden los derechos corporativos de la sociedad, artículo 24.11
Cuentas anuales
Las sociedades privadas ordinarias de Panamá no están obligadas a presentar cuentas anuales en el Registro Público, y sus registros contables no son públicos. Los bancos tienen normas propias. Los bancos con licencia general o internacional entregan sus estados financieros auditados a la Superintendencia de Bancos dentro de los tres meses siguientes al cierre del ejercicio, y los publican en un diario de circulación nacional dentro de los 30 días siguientes, artículos 87 y 88 de la Ley Bancaria (Decreto Ley 9 de 1998).23 Una sociedad anónima extranjera que se inscribe para hacer negocios en Panamá presenta una copia de su último balance una sola vez, para inscribirse, artículo 90 de la Ley 32 de 1927; no se trata de cuentas anuales.3
Toda sociedad debe llevar registros. Todo comerciante lleva un libro diario y un libro mayor, y toda sociedad comercial lleva además un registro de actas y un registro de acciones o de cuotas, artículo 73 del Código de Comercio en la redacción de la Ley 52 de 2016.9
Desde el 1 de enero de 2017 la Ley 52 de 2016 añade normas para las personas jurídicas que no realizan operaciones que surtan efectos en Panamá y para las que se dedican exclusivamente a ser tenedoras de activos, artículo 1 en la redacción de la Ley 254 de 2021. Llevan registros contables y documentación de respaldo durante al menos cinco años. A más tardar el 30 de abril de cada año entregan a su agente residente los registros del año natural anterior, o una copia, o los documentos que exige el reglamento.924
Esa es la regla general. Las excepciones y los documentos que deben entregarse dependen de la situación de la sociedad según el reglamento vigente, el Decreto Ejecutivo 177 de 2024, de 30 de diciembre de 2024. Este exceptúa a los contribuyentes fiscales en Panamá, a las sociedades listadas en una bolsa de valores reconocida, a las sociedades de propiedad de un organismo internacional o de un Estado, y a los armadores o fletadores de naves inscritas exclusivamente bajo servicio internacional de la Marina Mercante panameña, artículo 3. Según su situación, la sociedad entrega a su agente una declaración jurada de que solo es tenedora de activos, un estado financiero o un resumen de su situación financiera, o una declaración de que no tiene actividad, ingresos ni activos, artículos 4 a 6.24
A más tardar el 15 de julio de cada año el agente residente presenta a la Dirección General de Ingresos una declaración jurada con la lista de las sociedades a las que presta servicio y el lugar donde están sus registros, artículo 3 de la Ley 52 de 2016.9 El reglamento de 2024 había fijado el 15 de junio. El Decreto Ejecutivo 42 de 2025, de 7 de noviembre de 2025, sustituyó su artículo 7 y fijó el 15 de julio.2425 La autoridad mantiene en estricta reserva la información que recibe del agente, artículo 4 de la Ley 52 de 2016. La sociedad que incumple estas obligaciones recibe una multa de 5.000 PAB a 1.000.000 PAB y puede ser suspendida, artículo 7.9
Inscripciones
Solo pueden inscribirse los títulos que consten de escritura pública, de sentencia o auto ejecutoriado o de otro documento auténtico expresamente determinado por la ley para este efecto, artículo 1756 del Código Civil. La inscripción puede pedirla el notario ante quien se otorgó la escritura, quien tenga interés en asegurar el derecho, o su representante legal o apoderado, artículo 1757.1
Desplace la tabla hacia los lados para ver todas las columnas.
| Inscripción | Qué contiene | Plazo | Ley |
|---|---|---|---|
| Pacto social (S.A.) | Constitución: suscriptores, capital, domicilio, agente residente, directores | Sin efecto frente a terceros hasta su inscripción | Ley 32 de 1927 arts. 2 y 63 |
| Pacto social (S. de R.L.) | Constitución: socios, capital, administradores, agente residente | Personalidad desde la inscripción | Ley 4 de 2009 arts. 5 y 64 |
| Acta fundacional | Fundación: patrimonio, consejo, agente residente, fines | Personalidad desde la inscripción | Ley 25 de 1995 arts. 5 y 96 |
| Estatuto tipo | Sociedad de emprendimiento; cambios posteriores | Cambios dentro de 30 días | Ley 186 de 2020 arts. 7 y 107 |
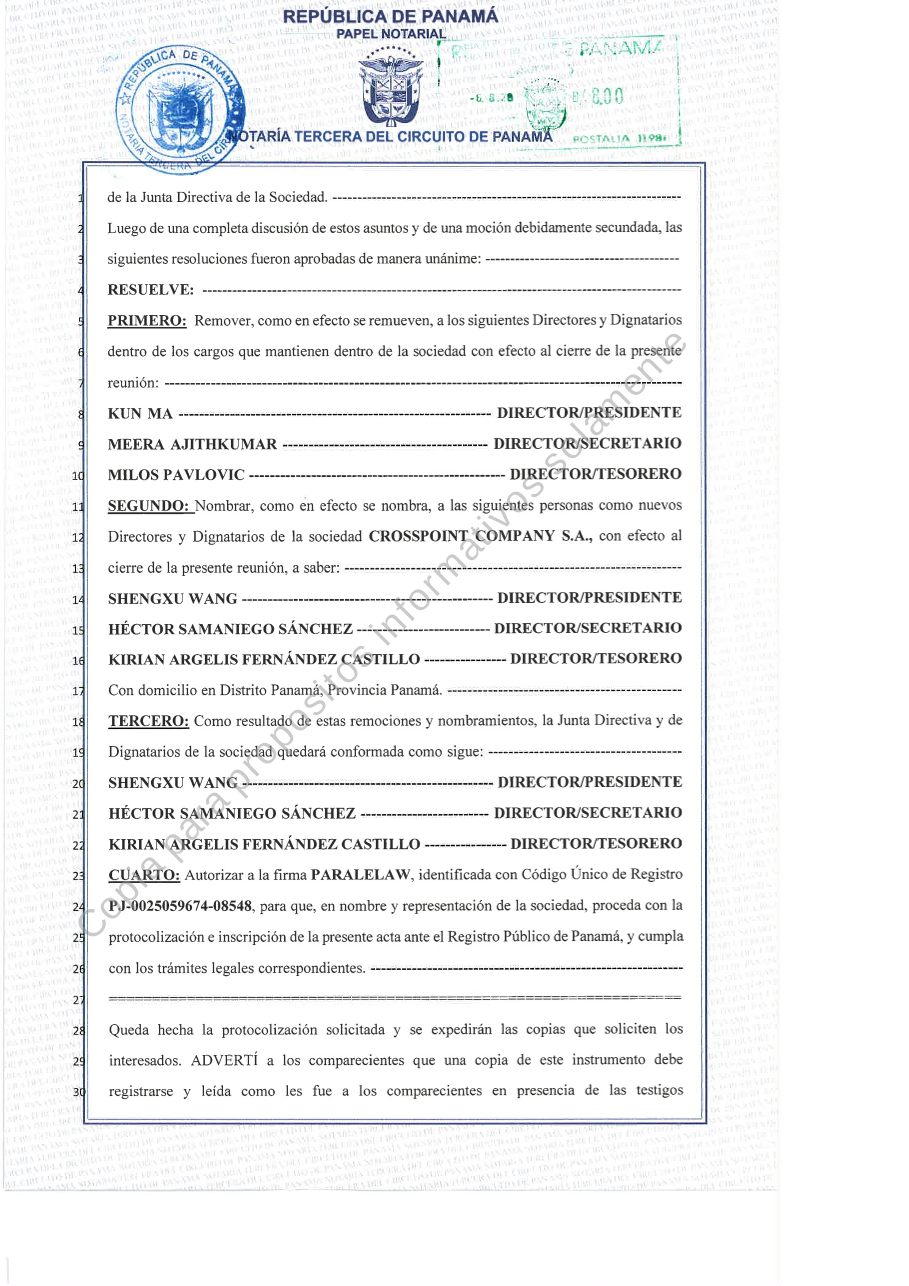
| Reforma del pacto social | Capital, denominación, objeto, otras cláusulas | — | Ley 32 de 1927 arts. 7–123 |
| Cambio de directores y dignatarios | Nueva junta directiva o nuevos dignatarios | Sin plazo legal | Ley 32 de 1927 art. 633 |
| Transferencia de cuotas | Nuevos socios de una S. de R.L. | Debe inscribirse | Ley 4 de 2009 arts. 11 y 264 |
| Cambio de agente residente | Nuevo agente; su declaración sobre los registros contables | 90 días desde la salida del agente anterior | Ley 52 de 2016 art. 29; Código Fiscal art. 318-A10 |
| Resolución de custodia de acciones al portador | La sociedad se acoge a la custodia | 31 de diciembre de 2015 | Ley 47 de 2013 art. 2513 |
| Convenio de fusión | Las sociedades se fusionan | Efecto desde la inscripción | Ley 32 de 1927 arts. 75 y 763 |
| Disolución | Resolución de los accionistas, lista de directores y dignatarios | Publicada por lo menos una vez en un periódico | Ley 32 de 1927 arts. 81 y 823 |
| Sociedad extranjera | Escritura de protocolización del pacto social; último balance con una declaración del capital que utiliza o se propone utilizar en Panamá; certificado de estar constituida y autorizada con arreglo a la ley de su país | Antes de hacer negocios | Ley 32 de 1927 art. 903 |
Tres obligaciones anuales no se presentan en el Registro: la tasa única anual que se paga a la Dirección General de Ingresos (véase Situación de la sociedad); la entrega al agente residente, a más tardar el 30 de abril, de los registros, o de los documentos que exige el reglamento, por las sociedades a las que se aplica la Ley 52 de 2016; y la declaración jurada del agente a más tardar el 15 de julio.925
Documentos y certificaciones
El Registro Público expide certificaciones sobre las personas jurídicas que inscribe. Una sociedad morosa en el pago de su tasa anual no obtiene certificaciones. Una autoridad, o un tercero que la necesite para hacer valer sus derechos, sí obtiene una certificación, en la que consta la morosidad, artículo 318-A del Código Fiscal, párrafo 1.9 Lo mismo se aplica mientras una sociedad está suspendida porque no se registraron o actualizaron los datos de sus beneficiarios finales, artículo 24 de la Ley 129 de 2020.11
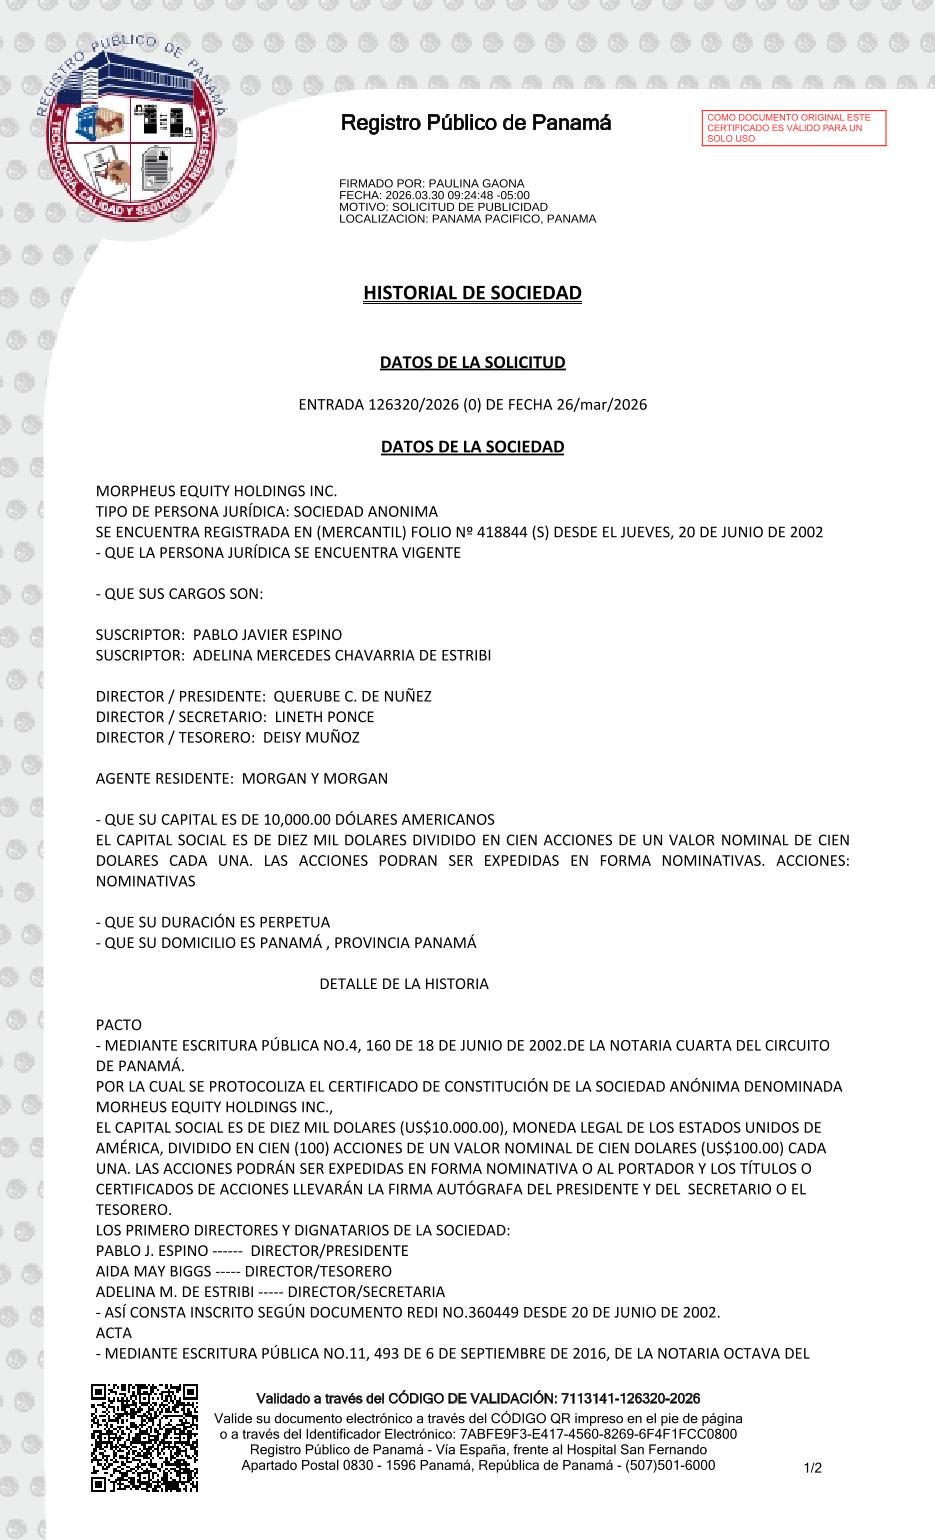
Los notarios expiden a cualquier persona copias autenticadas de las escrituras de su protocolo, con las notas marginales del original, artículo 1752 del Código Civil.1 Por esa vía puede pedirse una copia certificada del pacto social y de cada reforma.
Panamá se adhirió al Convenio de La Haya sobre la Apostilla el 30 de octubre de 1990, y el Convenio se aplica a Panamá desde el 4 de agosto de 1991.20 El artículo 1 del Convenio considera documentos públicos los documentos administrativos y los actos notariales, de modo que las certificaciones del Registro Público y las copias notariales pueden apostillarse para su uso en los demás Estados parte.21 La apostilla certifica la autenticidad de la firma, la calidad en que ha actuado el firmante y, en su caso, la identidad del sello o timbre, artículos 3 y 5 del Convenio.21 Desde el 27 de mayo de 2025 el Ministerio de Relaciones Exteriores, una de las autoridades competentes de Panamá, puede expedir apostillas electrónicas para los documentos públicos que cumplan los requisitos de la legislación panameña, y pueden verificarse en su registro electrónico.27
Cargas y garantías
Ninguna de las cuatro secciones del artículo 1754 del Código Civil es un registro de cargas de sociedades; desde la Ley 129 de 2013 las hipotecas de bien mueble se inscriben en el departamento de bienes muebles del Registro Público o en el registro del bien (véase más abajo). Las hipotecas sobre bienes inmuebles se inscriben en su Registro de Hipotecas, artículo 1754 del Código Civil.1 La prenda sobre cuotas de una sociedad de responsabilidad limitada puede inscribirse o no en el Registro Público, a opción de los socios, artículo 18 de la Ley 4 de 2009.4
Los bienes muebles, como créditos, inventarios y derechos de propiedad intelectual, pueden gravarse con una hipoteca de bien mueble según la Ley 129 de 2013, de 31 de diciembre de 2013, artículo 2. La hipoteca se constituye al inscribirse y surte efectos frente a terceros desde su inscripción, artículos 31 y 32. Se inscribe en el Registro Público o en el registro que inscribe la propiedad del bien, como el registro de vehículos o el registro de la propiedad industrial, artículos 3 y 34.26 El Registro Público califica e inscribe estas hipotecas en su Departamento de Bienes Muebles.22 Una búsqueda en el folio de una sociedad puede no mostrar todas las cargas sobre los bienes de la sociedad.
Situación de la sociedad
Tasa anual y morosidad
Toda sociedad anónima, toda sociedad de responsabilidad limitada y toda otra persona jurídica paga una tasa única anual de 300 PAB para mantener la plena vigencia de su inscripción; una fundación de interés privado paga 350 PAB al inscribirse y 400 PAB en los años siguientes, artículo 318-A del Código Fiscal en la redacción de la Ley 52 de 2016. No la pagan las organizaciones sin fines de lucro, las cooperativas ni las sociedades civiles. La tasa vence el 15 de julio para las sociedades inscritas de enero a junio y el 15 de enero para las demás; el pago tardío añade un recargo de 50 PAB por año.9
La sociedad que no ha pagado está en morosidad. El Registro Público no le inscribe ningún acto corporativo, salvo las renuncias de directores y del agente residente, artículo 318-A, párrafo 1.9
Suspensión
El Registro Público suspende los derechos corporativos de la sociedad que lleva más de 90 días sin agente residente, que no ha pagado la tasa durante tres años consecutivos (previa orden de la Dirección General de Ingresos) o que incumple una ley cuya sanción es la suspensión, artículo 318-A, párrafo 2, en la redacción de la Ley 254 de 2021.10 Desde 2019 el estatus "suspendido" figura en el folio de la sociedad, Decreto Ejecutivo 905 de 2019.14 La sociedad suspendida no puede iniciar procesos legales, realizar negocios, disponer de sus activos ni adoptar actos corporativos vinculantes. Puede solicitar su reactivación, defenderse y continuar los procesos iniciados antes, párrafo 3.9
Reactivación y disolución hoy
Desde la entrada en vigor de la Ley 254 de 2021, en noviembre de 2021, la sociedad suspendida tiene un año desde la inscripción de su suspensión para ser reactivada, artículo 318-A, párrafo 4. Cualquier director, accionista, socio o tercero interesado puede solicitarla a través del agente residente, subsanar la causa y pagar la multa por reactivación de 1.000 PAB que fija la ley, párrafo 5. La Dirección General de Ingresos indica que las fundaciones de interés privado no pagan su multa de rehabilitación, pero deben estar al día en el pago de la tasa única.29 Cuando pasa el año sin reactivación, el Registro Público notifica a la autoridad que ordenó la suspensión; esa autoridad ordena la disolución y el Registro Público la inscribe, párrafo 6. La sociedad que sigue incumpliendo sus obligaciones tres meses después del vencimiento del plazo puede ser objeto de liquidación forzosa administrativa, párrafo 2.10
Del 1 de enero de 2017 a noviembre de 2021 el plazo era de dos años, tras los cuales el Registro cancelaba la sociedad.9 De 2005 al final de 2016, la sociedad que no pagaba durante diez periodos consecutivos era retirada del Registro y se tenía por disuelta, artículo 9 de la Ley 6 de 2005.15 La Ley 49 de 2009 añadió un plazo de tres años para rehabilitarla, artículo 1.16
Las disoluciones de 2026
En un comunicado de 23 de febrero de 2026, el Ministerio de Economía y Finanzas anunció la disolución de personas jurídicas suspendidas a partir del 27 de febrero de 2026, en dos etapas: primero las 290.534 personas jurídicas con marginal de disolución por impago de la tasa según resoluciones de la Dirección General de Ingresos de 2016; después las personas jurídicas con estatus de suspendidas según el artículo 318-A, modificado por la Ley 52 de 2016 y la Ley 254 de 2021.19
El Registro Público publica los resultados. El 27 de febrero de 2026 disolvió 180.346 de un primer bloque de 180.883 personas jurídicas. El 31 de marzo de 2026 disolvió 25.766 de un segundo bloque de 25.777. El bloque siguiente, de 154.029 personas jurídicas suspendidas de 2017 a 2021 según la Ley 52 de 2016, no tenía fecha el 12 de octubre de 2026: el Registro Público indicaba que estaba en proceso de reprogramación y que comunicaría la nueva fecha.28
Disolución voluntaria
La sociedad anónima se disuelve por resolución de la mayoría de las acciones con derecho a voto, a propuesta de la junta directiva, o por el consentimiento escrito de todos los accionistas con derecho a voto; la resolución se inscribe y se publica una vez en un periódico, artículos 80 a 84 de la Ley 32 de 1927. Después continúa durante tres años solo para liquidar sus asuntos, con sus directores como fiduciarios, artículos 85 y 86.3 La escritura de disolución solo se inscribe con la declaración del agente residente de que tiene los registros contables de los últimos cinco años, que conserva cinco años más, artículo 2 de la Ley 52 de 2016.9
La sociedad de responsabilidad limitada se disuelve por las causas del artículo 44 de la Ley 4 de 2009, entre ellas la reducción del número de socios a menos de dos durante más de 60 días hábiles.4 La fundación se disuelve al vencer su plazo, al cumplirse su fin o hacerse imposible, por insolvencia, por la pérdida de todo su patrimonio, por revocación o por una causa prevista en su acta fundacional, artículo 25 de la Ley 25 de 1995.6
Legislación
Desplace la tabla hacia los lados para ver todas las columnas.
| Ley | Qué regula |
|---|---|
| Código Civil (1916), arts. 1753 y siguientes1 | El Registro Público y la inscripción |
| Ley 32 de 19273 | Sociedades anónimas, sociedades anónimas extranjeras |
| Ley 25 de 19956 | Fundaciones de interés privado |
| Ley 3 de 19992 | El Registro Público como entidad autónoma |
| Ley 4 de 20094 | Sociedades de responsabilidad limitada |
| Ley 47 de 201312 | Custodia de acciones al portador |
| Ley 129 de 201326 | Hipoteca de bien mueble |
| Ley 52 de 20169 | Registros contables; tasa única anual y suspensión (Código Fiscal art. 318-A) |
| Ley 129 de 202011 | Registro privado de beneficiarios finales |
| Ley 186 de 20207 | Sociedades de emprendimiento |
| Ley 254 de 202110 | Modifica las leyes contra el blanqueo de capitales, de registros contables y de beneficiarios finales, y el art. 318-A |
| Ley 451 de 20248 | Modifica la ley de sociedades de emprendimiento |
Cronología
- 1 de julio de 1917: entran en vigor el Código Civil y sus normas sobre el Registro.1
- 1 de abril de 1927: Ley 32 de 1927, sobre sociedades anónimas.3
- 12 de junio de 1995: la Ley 25 de 1995 crea la fundación de interés privado.6
- 6 de enero de 1999: la Ley 3 de 1999 hace autónomo el Registro Público.2
- 2 de febrero de 2005: la Ley 6 de 2005 reescribe la tasa única anual (Código Fiscal art. 318-A): disolución tras diez años sin pagar.15
- 9 de enero de 2009: la Ley 4 de 2009 sustituye a la Ley 24 de 1966.4
- 17 de septiembre de 2009: la Ley 49 de 2009 extiende la tasa a todas las personas jurídicas.16
- 31 de diciembre de 2013: Ley 129 de 2013, sobre la hipoteca de bien mueble.26
- 4 de mayo de 2015: comienza la custodia de las acciones al portador (Ley 47 de 2013).13
- 1 de enero de 2017: Ley 52 de 2016: registros contables y suspensión.9
- 17 de marzo de 2020: Ley 129 de 2020: registro privado de beneficiarios finales.11
- 2 de diciembre de 2020: Ley 186 de 2020: sociedad de emprendimiento.7
- 11 de noviembre de 2021: Ley 254 de 2021: un año para la reactivación; disolución ordenada por la autoridad.10
- 31 de octubre de 2024: la Ley 451 de 2024 modifica la ley de sociedades de emprendimiento.8
- 30 de diciembre de 2024: el Decreto Ejecutivo 177 de 2024 reglamenta las obligaciones de registros contables de la Ley 52 de 2016; el Decreto Ejecutivo 42 de 2025 lo modifica el 7 de noviembre de 2025.2425
- 27 de febrero y 31 de marzo de 2026: el Registro Público disuelve 206.112 personas jurídicas con marginal de disolución de 2016 por impago de la tasa.1928
Preguntas
¿Quién lleva el registro de sociedades en Panamá?
El Registro Público de Panamá, una entidad autónoma del Estado según la Ley 3 de 1999. Las sociedades se inscriben en su sección mercantil, según los artículos 1753 a 1777-A del Código Civil.
¿Es público el registro de sociedades de Panamá?
Sí. Según el artículo 1755 del Código Civil, el Registro Público de Panamá es público y cualquier persona puede consultarlo. Muestra el nombre, el tipo, el estatus, el pacto social, los directores, los dignatarios y el agente residente de una sociedad.
¿Puedo saber quiénes son los accionistas de una sociedad panameña?
En una sociedad anónima, el Registro Público de Panamá muestra solo los suscriptores nombrados en la constitución. Los accionistas posteriores constan en el registro de acciones de la propia sociedad, artículo 36 de la Ley 32 de 1927. Los socios de una sociedad de responsabilidad limitada se inscriben, Ley 4 de 2009.
¿Hay un registro público de beneficiarios finales en Panamá?
No. La Ley 129 de 2020 creó un sistema privado administrado por la Superintendencia de Sujetos no Financieros, separado del Registro Público de Panamá. Solo pueden acceder el agente residente de la sociedad y dos funcionarios, para las autoridades competentes, artículo 14.
¿Presentan cuentas anuales las sociedades de Panamá?
Las sociedades privadas ordinarias no están obligadas a presentar cuentas anuales en el Registro Público de Panamá. Llevan registros contables, y las sociedades que no operan en Panamá y las que son solo tenedoras de activos los entregan, o entregan los documentos que exige el reglamento, a su agente residente cada año según la Ley 52 de 2016, con excepciones. Los bancos publican estados financieros auditados según los artículos 87 y 88 de la Ley Bancaria. Una sociedad anónima extranjera que se inscribe para hacer negocios en Panamá presenta su último balance una sola vez, para inscribirse, artículo 90 de la Ley 32 de 1927.
¿Siguen permitidas las acciones al portador en Panamá?
Solo en custodia de un custodio autorizado, según la Ley 47 de 2013 de Panamá. Los pactos sociales de las sociedades que no se acogieron al régimen de custodia a más tardar el 31 de diciembre de 2015 se consideran enmendados para prohibirlas, y desde 2017 la acción al portador no depositada no tiene derechos.
¿Qué significa "suspendido" para una sociedad de Panamá?
El Registro Público de Panamá suspende los derechos corporativos de la sociedad que lleva más de 90 días sin agente residente, que debe tres años de tasa única anual o que incumple una ley que lleva esa sanción, artículo 318-A del Código Fiscal. No puede realizar negocios ni disponer de sus activos.
¿Puede reactivarse una sociedad panameña suspendida?
Sí, dentro del año siguiente a la inscripción de la suspensión en el Registro Público de Panamá, a través de su agente residente, subsanando la causa y pagando la multa de 1.000 PAB que fija el artículo 318-A del Código Fiscal, modificado en 2021. La Dirección General de Ingresos indica que las fundaciones de interés privado no pagan su multa de rehabilitación. Pasado el año, la autoridad ordena la disolución.
¿Pueden apostillarse los documentos de una sociedad panameña?
Sí. Panamá aplica el Convenio de La Haya sobre la Apostilla desde el 4 de agosto de 1991, de modo que las certificaciones del Registro Público de Panamá pueden apostillarse. La apostilla certifica la firma, la calidad del firmante y el sello o timbre. Desde el 27 de mayo de 2025 el Ministerio de Relaciones Exteriores puede expedir apostillas electrónicas.
Fuentes
- Código Civil de la República de Panamá (Ley 2 de 22 de agosto de 1916), artículos 1752–1761, 1777-A y 1795. Consultado el 16 de noviembre de 2026.
- Ley 3 de 6 de enero de 1999, Registro Público de Panamá, artículos 1–4 y 20. Consultado el 16 de noviembre de 2026.
- Ley 32 de 26 de febrero de 1927, sobre sociedades anónimas, artículos 1–96. Consultado el 16 de noviembre de 2026.
- Ley 4 de 9 de enero de 2009, sociedades de responsabilidad limitada, artículos 1–53. Consultado el 16 de noviembre de 2026.
- Ley 24 de 1 de febrero de 1966, empresas de responsabilidad limitada, artículos 1–7, 14 y 63. Consultado el 16 de noviembre de 2026.
- Ley 25 de 12 de junio de 1995, fundaciones de interés privado, artículos 1–37. Consultado el 16 de noviembre de 2026.
- Ley 186 de 2 de diciembre de 2020, sociedades de emprendimiento (Gaceta Oficial 29167-B), artículos 1–50. Consultado el 16 de noviembre de 2026.
- Ley 451 de 31 de octubre de 2024 (Gaceta Oficial 30152-A), artículos 1–9. Consultado el 16 de noviembre de 2026.
- Ley 52 de 27 de octubre de 2016, registros contables, texto consolidado a 2 de diciembre de 2021, artículos 1–14, incluido el artículo 318-A del Código Fiscal (artículo 9). Consultado el 16 de noviembre de 2026.
- Ley 254 de 11 de noviembre de 2021 (Gaceta Oficial 29413-A), artículos 1, 44 y 46–48. Consultado el 16 de noviembre de 2026.
- Ley 129 de 17 de marzo de 2020, Sistema Privado y Único de Registro de Beneficiarios Finales, texto consolidado a 18 de noviembre de 2021, artículos 1–30. Consultado el 16 de noviembre de 2026.
- Ley 47 de 6 de agosto de 2013, custodia de acciones al portador, artículos 1–28. Consultado el 16 de noviembre de 2026.
- Ley 18 de 2015 (Gaceta Oficial 27766-B, 23 de abril de 2015), artículos 1–7. Consultado el 16 de noviembre de 2026.
- Decreto Ejecutivo 905 de 2019 (Gaceta Oficial 28866-A, 23 de septiembre de 2019), artículos 1–6. Consultado el 16 de noviembre de 2026.
- Ley 6 de 2 de febrero de 2005, artículo 9 (artículo 318-A del Código Fiscal). Consultado el 16 de noviembre de 2026.
- Ley 49 de 17 de septiembre de 2009, artículo 1 (artículo 318-A del Código Fiscal). Consultado el 16 de noviembre de 2026.
- Decreto Ejecutivo 363 de 13 de agosto de 2015, reglamento de la Ley 23 de 2015, artículo 8. Consultado el 16 de noviembre de 2026.
- Guía de Beneficiarios Finales para Panamá, elaborada con información de las autoridades panameñas, publicada el 17 de diciembre de 2025, sección 1. Consultado el 16 de noviembre de 2026.
- Ministerio de Economía y Finanzas, comunicado de 23 de febrero de 2026 sobre la disolución de personas jurídicas suspendidas. Consultado el 16 de noviembre de 2026.
- Conferencia de La Haya de Derecho Internacional Privado, tabla de estado del Convenio sobre la Apostilla, entrada de Panamá. Consultado el 16 de noviembre de 2026.
- Convenio por el que se suprime la exigencia de legalización de los documentos públicos extranjeros, de 5 de octubre de 1961, artículos 1, 3 y 5. Consultado el 16 de noviembre de 2026.
- Registro Público de Panamá, Manual de Calificación del Registro Público de Panamá, primera edición, 2019, parte B (mercantil), sección 1.19, y parte C (Bienes Muebles), II (Sección de Automotor), 1. Consultado el 16 de noviembre de 2026.
- Ley Bancaria, texto único del Decreto Ley 9 de 26 de febrero de 1998 adoptado por el Decreto Ejecutivo 52 de 30 de abril de 2008 (edición de la Superintendencia de Bancos), artículos 87 y 88. Consultado el 16 de noviembre de 2026.
- Decreto Ejecutivo 177 de 30 de diciembre de 2024, reglamento de la Ley 52 de 2016, artículos 1–9. Consultado el 16 de noviembre de 2026.
- Decreto Ejecutivo 42 de 7 de noviembre de 2025, que modifica el artículo 7 del Decreto Ejecutivo 177 de 2024, artículos 1–3. Consultado el 16 de noviembre de 2026.
- Ley 129 de 31 de diciembre de 2013, hipoteca de bien mueble (Gaceta Oficial 27449-C, 8 de enero de 2014), traducción al inglés de la Superintendencia de Bancos, artículos 2, 3 y 31–34. Consultado el 16 de noviembre de 2026.
- Conferencia de La Haya de Derecho Internacional Privado, notificación e-APP n.º 10 de 2025 (Panamá), 21 de noviembre de 2025. Consultado el 16 de noviembre de 2026.
- Registro Público de Panamá, Descargar Folios Suspendidos y Disueltos (listas y resultados de las disoluciones de 2026), página tal como estaba publicada el 12 de octubre de 2026. Consultado el 16 de noviembre de 2026.
- Dirección General de Ingresos, preguntas y respuestas sobre la tasa única, preguntas 5–7. Consultado el 16 de noviembre de 2026.
Novedades en el registro
Esta guía se revisó el 17 de noviembre de 2026 con las leyes de su lista de fuentes. Es información general y no constituye asesoramiento jurídico. Dato Capital es una empresa privada; no es el Registro Público de Panamá ni actúa en su nombre.